

インドにおける特許評価は、財務諸表に計上される金額、法定取引に必要な評価額、ライセンス契約や売却契約で交渉される価格という3つの異なる意味を持ちます。市場アプローチ、収益アプローチ、原価アプローチのいずれも利用可能であり、どのアプローチを選択するかは、目的、証拠、および入力データの信頼性によって異なります。
| 何かを依頼する前に |
| インドの登録鑑定士制度では3つの資産クラスが認められていますが、知的財産は含まれていません。そのため、会社法に基づく特許評価は、証券または金融資産の登録鑑定士によって署名されます。ただし、この登録自体が特許請求の範囲の解釈、有効性分析、技術評価に関する能力を証明するものではないため、これらの事項が評価額に影響を与える場合は、別途特許および技術に関する専門知識が必要となります。 |
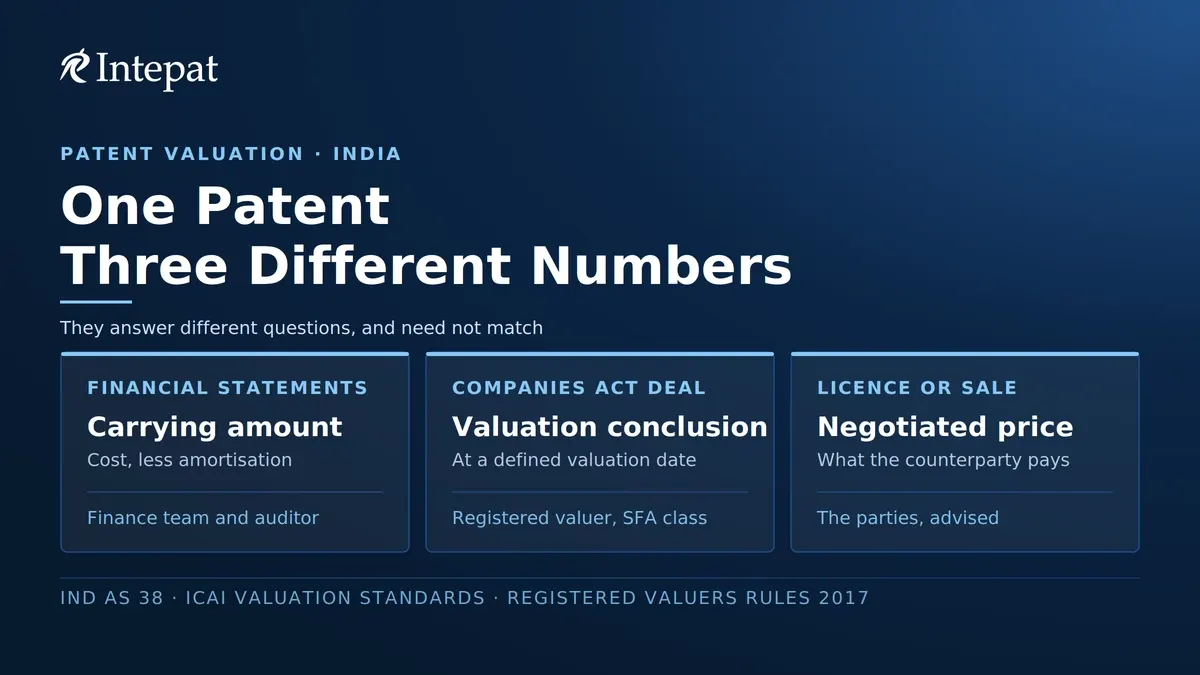
3つの異なる数値、そしてそれらが乖離する理由
特許評価に関する混乱のほとんどは、3つの質問を1つとして扱うことから生じます。ライセンス交渉において、財務担当役員、会社秘書役、創業者それぞれが尋ねているのは、異なる内容なのです。
| 質問 | それに答えるものは何か | 誰がそれを制作するのか |
| 当社の財務諸表には何が記載されますか? | 会社の適用枠組みに基づく会計帳簿価額 | 財務チームと監査人 |
| 会社法に基づく取引には、どのような価値が必要ですか? | 特定の目的および評価日における評価結果 | 該当する資産クラスの登録鑑定士 |
| ライセンス契約や売買契約において、私たちは何を受け入れるべきでしょうか? | 交渉価格であり、評価額に基づいて決定されたものではないが、情報提供は受けている。 | 当事者は助言を受けた |
一方を他方の代理として扱うことは、よくある誤りの原因である。
貸借対照表が示す内容と、それがどの企業に適用されるか
この記事ではお答えできない質問から始めましょう。会社はどのフレームワークを適用していますか?Ind ASの適用は、会社(インド会計基準)規則、そして銀行、ノンバンク金融機関(NBFC)、保険会社の場合は適用されるセクター別ロードマップによって決まります。考慮すべき要素には、上場状況、純資産、任意採用、グループ関係などがあり、中小企業向け取引所にのみ上場している、または上場を予定している会社は、一般的な企業ロードマップの適用を義務付けられていません。適用ロードマップの対象外の会社は、通常、通知された会計基準を適用します。AS 26は無形資産を扱っています。このセクションを参照する前に、会社の会計担当者にどの基準が適用されるかを確認してください。
帳簿価額は、適用される報告フレームワークに基づいて決定され、償却と減損によって減額される会計上の尺度です。社内で特許を開発する Ind AS 作成者にとって、Ind AS 38 はそれを 2 つの点で制約します。まずコストに関して: 研究は発生時に費用として計上され、開発は第 57 項の 6 つの条件すべてが証明された後にのみ資本化されるため、認識されるコストはこれらの条件が最初に満たされた日から始まり、既に費用として計上された支出に遡ることはできません。 1 つの誤解を訂正する価値があります。社内で生成されたブランド、マストヘッド、顧客リストを認識することの禁止は特許には適用されず、自社で開発された特許は資本化できます。制限するのは許可ではなくタイミングです。単独で、または取引の一部として購入された特許は、異なる基準で測定され、それは会計士の問題です。
再評価について。無形資産は、公正価値が活発な市場と比較して測定される場合に限り、再評価額で計上できます。しかし、特許はそれぞれ固有の資産であるため、活発な市場は存在しないと基準は述べています。活発な市場が存在しない場合、資産は取得原価から償却費と減損損失を差し引いた額で計上されます。
したがって、帳簿価額と商業的評価額は異なる問いに答えるものであり、どちらの方向にも乖離する可能性があります。特許ははるかに高い価値を持つ場合もあれば、無効であったり、侵害されていなかったり、陳腐化していたりする場合は、かなり低い価値になることもあります。一つの選択肢は残されています。企業は、自社が管理しているものの認識していない重要な無形資産について説明することが推奨されますが、義務付けられているわけではありません。
特許の評価方法3つと、それぞれが特許に適合する場合
ICAIの評価基準には、市場アプローチ、収益アプローチ、原価アプローチの3つのアプローチがあります。これらの基準は、適用可能な枠組みの一つであり、準拠法ではありません。規則18に基づき基準が通知されるまでは、登録評価士は国際的に認められた評価基準、または登録評価士団体が採用した評価基準を使用することができ、報告書にはどの基準を使用したかを明記する必要があります。基準の選択は、評価の根拠と前提、資産の特性、情報の入手可能性と信頼性によって決まります。会計処理において、基準の選択を規定するものは何もありません。
市場アプローチでは、市場価格法、比較企業倍率法、比較取引倍率法が用いられます。このアプローチが適切でない状況は、後述する理由により、インドの特許取引に関する記述とよく似ています。
収益アプローチには、割引キャッシュフロー、ロイヤリティ免除、複数期間超過収益、有無比較法、オプション価格モデルなどが含まれます。このアプローチは、対象資産に比較対象がほとんどまたは全くない場合、あるいはキャッシュフローを合理的に予測できる収益を生み出す場合に推奨され、収益を生み出していない資産や、スタートアップ企業のようにキャッシュフローの金額と時期が著しく不確実な場合には推奨されません。
原価アプローチは、再調達原価法と再生原価法を用い、資産を実質的に同じ効用で迅速に再生産できる場合、清算価値を求める場合、または他のアプローチがどちらも適用できない場合に適用されます。その規律は陳腐化であり、見積原価は物理的、機能的、経済的な陳腐化を考慮して調整する必要があり、これは報告や税務上の減価償却よりも広い概念です。
これらの条件を総合的に考慮すると、特許に関する注意点が明らかになります。各特許が固有のものである場合、実質的に同じ効用で再現可能な資産ではありません。研究開発費を再現しても、特許請求の範囲、優先日、独占権は再現されません。特許が主要な収益源である場合、コストの数値は答えとしてではなく、相互検証として扱う方が適切です。
結果を決定する2つのルールがある。評価者は、観察可能なインプットを最大化し、観察不可能なインプットを最小化しなければならない。また、異なるアプローチによる値が大きく異なる場合、重み付けによって最終的な数値を算出するのは適切ではない。コストと収益の数値を平均化することは、調整ではなく、乖離の原因が説明されていないことを容認することになる。
ロイヤリティからの解放、そしてロイヤリティ料率の由来
ロイヤリティ免除は、特許を含むライセンス関連の無形資産に一般的に適用される、認められた収益評価方法の一つです。この方法は、資産をライセンス供与するのではなく保有することで回避できるロイヤリティの現在価値として、その価値を推定します。
評価者は、資産の残存耐用年数にわたる収益を予測し、ロイヤルティ率を選択し、ライセンス契約の維持費用を控除し、税率を適用し、割引計算を行います。ロイヤルティ率は多くの場合、最も大きな影響を受ける入力項目ですが、収益の帰属、経済的耐用年数、税率の想定、割引率によっても結果が大きく変動する可能性があります。それぞれの妥当な代替案の下で、結論がどのように変化するかを検討してください。
基準では、料率を決定する方法として、類似の無形資産に対する市場ベースのロイヤルティ料率を用いる方法と、利益分割方式を用いる方法の2つが提示されている。比較可能な料率は、インド特許登録簿以外の情報源から入手し、技術、権利の範囲、地理的条件、独占権、使用分野、残存期間、取引状況の違いに応じて調整する必要がある。
インドの特許法では、ロイヤリティの要素を1か所にまとめています。 強制ライセンス特許庁長官は、発明の性質、発明の製造または開発、特許の取得および維持に要した費用、その他の関連要因を考慮し、妥当な使用料を確保するよう努めなければならない。これらの要因は、特許庁長官が課す使用料を規定するものであり、私的な交渉を拘束するものではなく、私的な交渉のための法定方法論として提示されるべきではない。
残存耐用年数:20年は上限であり、予測ではありません
すべての特許の存続期間は、出願日から20年間です。インドを指定する国際出願の場合、存続期間は国内段階移行日ではなく、国際出願日から開始され、検証なしに構築されたモデルでは、特許の存続期間が存在しない年数を想定する可能性があります。
20年というのは予測の上限であり、予測そのものではありません。Ind ASの作成者にとって、法的権利から生じる無形資産の耐用年数は、当該権利の期間を超えてはならず、それより短くても構いません。また、経済的要因と法的要因の両方が適用される場合は、より短い方の期間が適用されます。挙げられている要因には、予想される使用状況、製品ライフサイクル、技術的陳腐化、競合他社の行動、必要な維持費、およびそれを満たす企業の能力と意思が含まれます。不確実性は慎重さを正当化しますが、非現実的に短い耐用年数を正当化するものではありません。
メンテナンスは、料金体系に基づいて行われます。更新料金は2年目の終わりから発生し、4段階に上がります。
| 更新年 | 自然人、スタートアップ企業、小規模事業体、教育機関(電子申請) | その他の申請者(電子申請) |
| 3年生から6年生まで、それぞれ | 800ルピー | 4,000ルピー |
| 7年目から10年目まで、毎年 | 2,400ルピー | 12,000ルピー |
| 11歳から15歳まで、毎年 | 4,800ルピー | 24,000ルピー |
| 16歳から20歳まで、毎年 | 8,000ルピー | 40,000ルピー |
| 全学期、3年生から20年生まで | 76,800ルピー | 384,000ルピー |
2024年3月15日付GSR 211(E)により改正された2003年特許規則の第一付則に基づく公式手数料のみ。物理的な出願にはより高額の手数料がかかります。代理人手数料および年金サービス手数料は別途必要です。
少なくとも4年分を電子的に前払いすると、10%の割引が適用されます。全期間を通して、電子的に申請する個人、スタートアップ企業、小規模事業体、教育機関の公式費用は76,800ルピー、その他の申請者は384,000ルピーです。スケジュールが後払いになっているため、年間固定額の仮定では、正しい合計額であってもキャッシュフローのタイミングが誤っており、割引率はタイミングに基づいて作用します。
支払いの不履行は、執行に2つの方法で影響を及ぼし、この2つを混同してはならない。支払期間が延長された場合、特許は有効であり、裁判所は、不履行から延長までの期間の侵害に対する損害賠償または利益の返還を拒否する裁量権を有する。差止命令を発する権限は影響を受けない。特許が実際に失効し、その後 修復済み特許権の喪失から回復申請の公表までの間、侵害に関する訴訟その他の手続きを開始または遂行することはできず、特許庁長官は、その期間中に発明の使用を開始した者を保護するための条件を課すことができる。前者は裁量による金銭的救済の喪失であり、後者は手続き自体に対する法定の禁止である。どちらが適用されるかを特定し、確認する。 更新履歴 価格設定執行前の価値。
インドで類似の特許取引事例を見つけるのが難しい理由
特許の比較対象を特定することは困難な場合があり、その理由は記録に残っています。上記のInd AS 38の記述は会計上の問題を判断していますが、その論理は価格の観察可能性に関する証拠であり、そのように引用可能です。契約は個々の買い手と売り手の間で交渉され、取引は比較的まれであり、ある資産に支払われた価格が別の資産の公正価値を示すとは限らず、価格はしばしば公開されていません。評価基準は逆の方向から来ており、比較可能な取引に関する情報が不十分であることや活発な市場が存在しないことなどを、市場アプローチを使用すべきでない状況として挙げています。
3つ目の情報源は、実務家が最も期待しているものです。すべての特許権者とライセンシーは、3会計年度ごとに1回、インドにおける発明の実施状況に関する声明を提出しなければならず、特許庁長官はそれを公表することができます。2024年特許(改正)規則で置き換えられた様式27では、特許番号、会計年度、発明が実施されたかどうか、実施されていない場合は、発明が開発中または商業試験中である、規制当局による審査または承認中である、商業ライセンスの検討段階にある、またはその他の指定された理由のいずれかにチェックを入れることが求められます。次に、特許がライセンス供与可能かどうか、連絡先の詳細を尋ねます。インドで発生した収益または価値を記入する欄はありません。
つまり、フォーム27は、処理済みか未処理かのシグナルとライセンスの見込み客情報を提供するものであり、比較可能なロイヤリティ料率を提供するものではありません。これは、比較可能なロイヤリティ料率が存在しないという意味ではありません。料率は、訴訟記録、契約書や企業開示情報、同一技術分野における海外取引、商業ロイヤリティデータベースなどから入手できます。つまり、料率の入手と調整は意図的に行い、明示する必要があり、あたかも単に料率を調べたかのように提示してはならないということです。
評価書に署名するのは誰か、また、その署名者はどのような資格で登録されているのか。
2017年会社法(登録鑑定士及び評価)規則は、2013年会社法または同規則に基づく会社の財産または資産の評価に適用され、他の法律に基づく評価には影響を与えないことを明示的に規定しています。会社法の枠組み自体は、目的が私的ライセンス交渉、融資活動、または取締役会資料であるという理由だけで、登録鑑定士を要求するものではありません。しかし、これは要件が適用されないことを意味するものではなく、他の法令、規制当局、貸付機関の方針、または取引文書によって、誰が署名するかが規定されている場合があります。
規則が適用される場合、この枠組みは、設備・機械、土地・建物、有価証券または金融資産の 3 つの資産クラスを認識します。無形資産や知的財産のための別のクラスは設けられておらず、特許を明示的に分類する規定もありません。実際には、この業務は有価証券または金融資産の分野に属し、規制当局自身の資料にもその旨が記載されています。IBBI が発行するこのクラスのシラバスには、無形資産専用のブロックがあり、取得および内部生成された無形資産、単独移転および担保融資の評価、ロイヤリティおよび超過収益からの救済を含む方法論を網羅しています。このクラスは、インド勅許会計士協会、インド会社秘書協会、またはインド原価会計士協会の会員、または財務を専門とする経営学の MBA または大学院卒業証書、または大学院財務資格の取得者で、それぞれ 3 年間の実務経験を有する者に開かれています。
そのカリキュラムに含まれていない内容も同様に重要です。カリキュラムは無形資産の評価方法を教えるものであり、クレームの解釈、有効性、侵害については一切触れていません。したがって、登録は評価技術における能力を証明するものであり、特許の読み方を証明するものではありません。個々の評価者は両方の資格を有している可能性がありますが、この枠組みはそれを前提としておらず、依頼する企業も前提とすべきではありません。これらの事項が評価額に重大な影響を与える場合、依頼には資格を有する特許専門家および技術者の意見が必要となります。
規則にはその手順が定められています。評価報告書には、評価者および関係するその他の専門家を明記し、依拠した情報の性質と情報源を記載する必要があります。特許弁理士によるクレーム範囲および有効性分析、あるいは技術者による技術寿命の評価は、そこに記載すべき専門家の意見です。評価者は結論の所有者であり、その責任を負います。
任命前に重要な行動規範が2つあります。登録鑑定士は成功報酬を請求してはならず、顧客のニーズに合わせて便宜的な鑑定を提供してもなりません。また、虚偽であることを知りながら報告書に虚偽の記載をしたり、重要な事実であることを知りながら重要な事実を省略したりした場合は、2013年会社法第448条に基づき責任を問われます。
特許評価を依頼する前に解決しておくべきこと
規則が適用される場合、報告書には定められた構成があります。規則8(3)には、報告書に含めるべき12項目が列挙されています。
| # | 規則8(3)では、報告書に以下の事項を記載することを義務付けている。 | 通常は誰が供給するのか |
| 1 | 評価対象資産の背景情報 | 会社 |
| b | 評価の目的および任命権者 | 会社 |
| c | 鑑定士および関係するその他の専門家の身元 | 両方 |
| d | 評価者の利害関係または利益相反の開示(該当する場合) | 鑑定士 |
| そして | 任命日、評価日、報告書作成日 | 両方 |
| f | 実施された検査または調査 | 鑑定士 |
| g | 使用または依拠した情報の性質および情報源 | 両者とも:企業は資産固有の情報を提供し、評価者はすべての情報源を選択して開示する。 |
| h | 採用された手続きおよび遵守された評価基準 | 鑑定士 |
| 私 | 報告書の使用に関する制限事項(もしあれば) | 両方 |
| j | 評価に影響を与えた主な要因 | 鑑定士 |
| k | 結論 | 鑑定士 |
| l | 注意点、制限事項、免責事項 | 鑑定士 |
(c)行と(g)行には、特許および技術専門家の意見の名称と出典が記載されています。評価者は、どの意見に依拠するかを決定し、それを開示しなければなりません。
任命前に解決すべき6つの事項。評価が必要な理由と、それを決定する法律または取引文書を特定する。登録評価士が必要かどうか、またどのような要件があるかを確認する。評価日と評価基準を確定する。基準では、公正価値、参加者固有価値、清算価値の3つの基準が定義されており、同じ資産でも異なる結論に至るためである。所有権、譲渡、ライセンス、担保、法的地位、更新履歴を確認する。失効した特許は割引された特許とは異なる問題であり、その答えは回復の見込み、介入使用者保護、その他によって左右されるためである。 関連権利 それと並行して生き残る。クレームと製品、有効性リスク、経済寿命に関するインプットを文書で準備する。そして、ロイヤリティ率、収益帰属、耐用年数、割引率に応じて回答がどのように変化するかを示す感度分析を求める。
それらを解決すれば、評価者の判断は事実に基づいて適用されます。それらを除外すると、会社が見たこともない仮定に基づいてレポートが作成されます。まず明確にしておくべきことは、 特許をどうするつもりですか? 評価と あなたが交渉しているライセンス 同じ疑問を指摘した。
よくある質問
会社法で評価が求められる場合、登録鑑定士が署名します。知的財産という資産区分は存在しないため、この業務は有価証券または金融資産に分類されます。その他の目的においては、会社法自体では登録鑑定士を必要としませんが、他の法律、規制当局、または契約によって必要とされる場合があります。
市場アプローチ、収益アプローチ、コストアプローチのいずれも利用可能です。ロイヤリティ免除は、特許を含むライセンス関連の無形資産に対して一般的に採用される、認められた収益評価方法です。適切な方法は、評価の目的、入手可能な証拠、キャッシュフローが特許に帰属できるかどうか、および入力データの信頼性によって異なります。
インド会計基準第38号に基づく内部特許の場合、研究開発費は費用として計上され、適格開発費は認識基準を満たした日からのみ資本化されます。再評価には活発な市場が必要ですが、同基準では特許にはそのような市場は存在しないとされています。取得した特許は異なる方法で測定されます。いずれにせよ、帳簿価額は異なる問いに答えるものです。
いいえ。特許(改正)規則2024によって置き換えられた様式27は、発明が実施されたかどうか、実施されていない場合はその理由をチェックボックスで記入し、特許がライセンス供与可能かどうかを記録するものです。インド国内で発生した収益や価値を記入する欄がないため、比較可能なロイヤルティ率を算出することはできません。
3年目から20年目までの公式更新料は、個人、スタートアップ企業、小規模事業体、教育機関が電子申請する場合、合計76,800ルピー、その他の申請者は384,000ルピーです。少なくとも4年分を電子的に前払いすると、10%の割引が適用されます。代理人手数料は別途必要です。
これは、現在有効な特許として評価されるべきではありません。特許が回復された場合、第62条により、特許権の停止から回復申請の公開までの間に発生した侵害行為に対する訴訟は禁止されます。回復の見込み、中間使用者保護、関連するノウハウ、ライセンス、または外国の関連会社については、別途評価する必要があります。
本稿では、2026年7月21日時点のインドの特許、会社、会計に関する要件について説明します。これは一般的な情報であり、法律、会計、評価、投資に関する助言ではなく、専門家との関係を構築するものでもありません。会計に関する記述はInd AS 38を参照しており、Ind ASに基づいて作成する会社にのみ適用されます。料金の金額は公式料金のみです。2013年会社法で評価が求められる場合は、登録評価士に依頼する必要があります。