

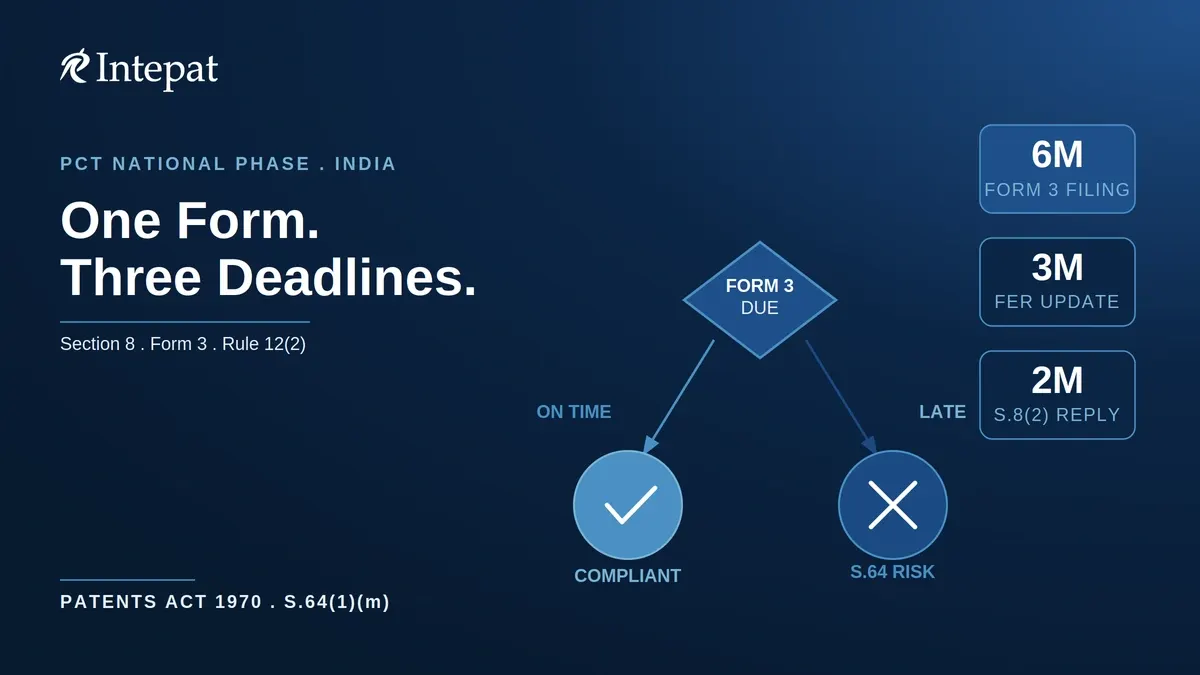
Eine PCT-Anmeldung, die mit entsprechenden Anmeldungen außerhalb Indiens in die indische nationale Phase eintritt, unterliegt einer fortlaufenden Offenlegungspflicht nach Section 8 des Patents Act 1970. Der Anmelder muss Form 3 innerhalb von sechs Monaten nach dem Eintritt in die nationale Phase einreichen, sie innerhalb von drei Monaten nach Erlass des ersten Prüfungsberichts aktualisieren und eine neue Form 3 innerhalb von zwei Monaten vorlegen, wenn der Controller dies anordnet. Werden die erforderlichen Angaben nicht offengelegt oder falsche Angaben gemacht, ist dies ein Einspruchs- und Widerrufsgrund, wobei der Widerruf im Ermessen liegt.
Einfach gesagt: Mit Form 3 fragt Indien, wo Sie dieselbe Erfindung sonst noch angemeldet haben und wie der Stand in diesen Patentämtern ist. Bei einer Anmeldung in der PCT-Nationalphase ist das kein optionaler Papierkram. Es ist eine gesetzliche Offenlegungspflicht, die getrennt von der Patentbeschreibung, der Übersetzung, der Anmeldegebühr und der FER-Antwort überwacht werden muss.
Was Section 8 von einem PCT-Anmelder in Indien verlangt
Section 8 des Patents Act 1970 erlegt einem Anmelder zwei getrennte Pflichten auf, der allein oder gemeinsam mit anderen eine Anmeldung für dieselbe oder im Wesentlichen dieselbe Erfindung in einem Land außerhalb Indiens verfolgt oder weiß, dass eine solche Anmeldung von einer Person verfolgt wird, von der der Anmelder seine Rechte ableitet, oder von einer Person, die ihre Rechte vom Anmelder ableitet.
Die erste Pflicht besteht darin, eine Erklärung mit detaillierten Angaben zu jeder solchen ausländischen Anmeldung einzureichen; Form 3 fragt nach Land, Anmeldetag, Anmeldenummer, Status, Veröffentlichungstag und Erledigungstag. Die zweite besteht darin, sich zu verpflichten, den Controller bis zur Erteilung in Indien von Zeit zu Zeit und innerhalb der vorgeschriebenen Frist schriftlich über die Angaben zu jeder nach der Erklärung außerhalb Indiens eingereichten entsprechenden Anmeldung zu unterrichten (Section 8(1)(a) und (b)).
Bei einer Anmeldung in der PCT-Nationalphase gelten beide Pflichten ab dem Tag, an dem die entsprechende Anmeldung in der nationalen Phase tatsächlich in Indien eingereicht wird. Die Pflicht besteht neben den Anforderungen für den Eintritt in die nationale Phase; die Zahlung der nationalen Gebühr und die Einreichung einer etwa erforderlichen Übersetzung sind gesonderte Schritte und ersetzen Form 3 nicht.
Der Controller hat außerdem eine eigenständige Befugnis, jederzeit zwischen Anmeldung und Erteilung oder Zurückweisung Angaben zur Bearbeitung entsprechender Anmeldungen außerhalb Indiens zu verlangen, soweit dem Anmelder diese Informationen vorliegen (Section 8(2)). Das Patent Office Manual nennt als Beispiele Recherchen- und Prüfungsberichte, vorgenommene Änderungen sowie gewährte oder abgelehnte Ansprüche.
Die Frist für Form 3 in der PCT-Nationalphase: wie die Sechsmonatsfrist läuft
Die Frist für Form 3 beträgt sechs Monate ab dem Anmeldetag. Bei einer Anmeldung in der PCT-Nationalphase laufen die sechs Monate ab dem tatsächlichen Tag, an dem die entsprechende Anmeldung in Indien eingereicht wird (Manual of Patent Office Practice and Procedure, Abschnitt 09.03.06), nicht ab dem internationalen PCT-Anmeldetag oder dem Prioritätstag.
Diese Unterscheidung ist in der Praxis wichtig. Für eine PCT-Anmeldung, die Indien bestimmt, läuft ab dem Prioritätstag ein Zeitfenster von 31 Monaten für den Eintritt in die nationale Phase. Ein Anmelder, der früh in die indische nationale Phase eintritt, hat sechs Monate ab diesem frühen Eintrittstag; ein Anmelder, der bis zum 30. Monat wartet, hat sechs Monate ab diesem späteren Tag. In beiden Fällen beginnt die Frist mit der tatsächlichen Einreichung in Indien.
Für Form 3 fällt bei Einreichung innerhalb der vorgeschriebenen Frist keine Gebühr an. Der First Schedule setzt die Gebühr für die Einreichung einer Erklärung und Verpflichtung nach Section 8 für alle Anmelderkategorien auf null fest, ob elektronisch oder in Papierform eingereicht (geprüft Stand Oktober 2026). Das Formular in seiner 2024 ersetzten Fassung fragt für jede entsprechende Anmeldung außerhalb Indiens nach Land, Anmeldetag, Anmeldenummer, Status, Veröffentlichungstag und Erledigungstag.
Ausländische Vertreter, die bei mehreren Ämtern anmelden, sollten beachten, dass sich die Pflicht auf alle entsprechenden ausländischen Anmeldungen erstreckt, nicht nur auf solche, zu denen bereits Recherchenberichte oder Amtsbescheide vorliegen. Ein Anmelder, der neben Indien auch in den USA, beim EPA und in Japan in die nationale Phase eingetreten ist, muss alle drei in Form 3 aufführen und den indischen Controller zu jeder von ihnen auf dem Laufenden halten.
Die drei Fristen, die Vorschrift, die sie jeweils festlegt, und die Folgen ihrer Versäumung:
| Auslöser | Frist | Vorschrift | Bei Versäumung |
| Eintritt in die nationale Phase in Indien | Sechs Monate ab dem tatsächlichen Anmeldetag in Indien; gebührenfrei | Rule 12(1A) | Antrag auf Form 4 nach Rule 12(5); der Controller kann bis zu drei Monate nachsehen |
| Erlass des ersten Prüfungsberichts | Drei Monate ab Erlass der ersten Mitteilung der Einwände | Rule 12(2) in Verbindung mit Rule 24B(3) und Rule 24C(8) | Nach dem Wortlaut von Rule 12(5) derselbe Weg über Form 4, bis zu drei Monate |
| Der Controller ordnet aus schriftlich festgehaltenen Gründen eine neue Form 3 an | Zwei Monate ab dem Datum der Mitteilung des Controllers | Rule 12(4), erlassen nach Section 8(2) | Nach dem Wortlaut von Rule 12(5) derselbe Weg über Form 4, bis zu drei Monate |
| Jede andere Anforderung von Verfahrensangaben nach Section 8(2) | Keine gesonderte Frist vorgeschrieben; die Mitteilung kann eine Frist bestimmen | Section 8(2); Rule 12 | Umgehend und innerhalb einer in der Mitteilung genannten Frist antworten |
Die Gebühr für einen Antrag auf Form 4 nach Rule 12(5) beträgt bei elektronischer Einreichung Rs 2.000 pro Monat für natürliche Personen, Startups, kleine Unternehmen und Bildungseinrichtungen und Rs 10.000 pro Monat für andere Anmelder; in Papierform Rs 2.200 bzw. Rs 11.000 (First Schedule, Eintrag 4(ii); geprüft Stand Oktober 2026).
Die fortlaufende Pflicht: wann Sie Form 3 nach dem FER aktualisieren müssen
Die Verpflichtung erlischt nicht mit der Einreichung von Form 3. Sie verlangt, dass der Anmelder den Controller bis zur Erteilung in Indien über jede spätere entsprechende ausländische Anmeldung unterrichtet.
Die Änderung der Rules von 2024 legt die Frist für diese Aktualisierung fest: drei Monate ab Erlass der ersten Mitteilung der Einwände. Wenn der erste Prüfungsbericht zur indischen Anmeldung in der nationalen Phase erlassen wird, hat der Anmelder daher drei Monate ab diesem Tag, um eine aktualisierte Form 3 einzureichen; in der Praxis sollten die Angaben dem Stand am Tag der Einreichung entsprechen. Die Verpflichtung gilt bis zur Erteilung fort, sodass die Aktualisierung nach dem FER kein Schlusspunkt ist, auch wenn die Rules für spätere Ereignisse keine gesonderte Frist vorschreiben. Bringen Sie spätere ausländische Anmeldungen schriftlich zur Akte, indem Sie eine weitere Form 3 einreichen, das für diese Aktualisierungen vorgeschriebene Formular; eine aktualisierte Form 3 zur Erfassung wesentlicher Statusänderungen vor der Erteilung einzureichen, ist gute Praxis; und befolgen Sie jede Anordnung, ein neues Formular vorzulegen.
Diese Aktualisierung betrifft Angaben auf Ebene der Anmeldung. Sie ist zu unterscheiden von einer Anforderung von Verfahrensangaben, etwa Recherchen- und Prüfungsberichten, erhobenen Einwänden, vorgenommenen Änderungen sowie gewährten oder abgelehnten Ansprüchen in entsprechenden ausländischen Anmeldungen. Der Controller kann den Anmelder außerdem aus schriftlich festgehaltenen Gründen anweisen, innerhalb von zwei Monaten ab dem Datum der Mitteilung eine neue Erklärung und Verpflichtung auf Form 3 vorzulegen (Rule 12(4)). Für jede andere Anforderung von Verfahrensangaben schreiben die geänderten Rules keine gesonderte Frist vor; antworten Sie umgehend und innerhalb einer in der Mitteilung genannten Frist.
Das Manual of Patent Office Practice and Procedure von 2019 zeigt noch Fristen von sechs Monaten für Aktualisierungen nach einer ausländischen Anmeldung und für Verfahrensangaben. Diese Fristen stammten aus Rule 12(2) und 12(3) in der Fassung vor der Änderung von 2024 und gelten nicht mehr.
Dieses dreimonatige Aktualisierungsfenster ist kürzer als die sechsmonatige Frist, um die Anmeldung nach dem FER in Ordnung zu bringen. Anmelder, die parallele Verfahren in mehreren Ländern führen, sollten die Aktualisierungspflicht für Form 3 als eigenen Punkt neben der FER-Antwort im Fristenkalender führen, nicht als Schritt innerhalb dieser Antwort.
Seit 2024 kann der Controller zugängliche und verfügbare Datenbanken für Informationen über außerhalb Indiens eingereichte Anmeldungen nutzen (Rule 12(3)). Kann das indische Patentamt Dokumente über das System WIPO Centralized Access to Search and Examination (WIPO CASE) abrufen, muss es vom Anmelder nicht verlangen, dort verfügbare Dokumente erneut physisch einzureichen, sofern der Anmelder eine Erklärung über deren Verfügbarkeit eingereicht hat. Abschnitt 09.03.06 des Manual weist die Prüfer an, WIPO CASE für entsprechende ausländische Anmeldungen zu nutzen, und wahrt zugleich die Befugnis des Controllers, ungeachtet dieser Prüfungen Verfahrensangaben anzufordern. Das verringert in der Praxis den Dokumentenaufwand, hebt aber weder die Pflicht zur Einreichung von Form 3 noch deren Frist auf.
Was geschieht, wenn Sie die Frist für Form 3 versäumen
Rule 12(5) erlaubt dem Controller ungeachtet aller anderen Vorschriften der Rules, die Verspätung nachzusehen oder die Frist zur Einreichung von Form 3 auf einen Antrag auf Form 4 um bis zu drei Monate zu verlängern. Nach ihrem Wortlaut gilt die Befugnis allgemein für die Frist zur Einreichung von Form 3, sodass der Controller auch eine verspätete Aktualisierung nach dem FER oder eine verspätete neue Form 3 auf seine Anordnung hin auf einen Antrag auf Form 4 um bis zu drei Monate nachsehen kann. Die Gebühr ist unter der obigen Tabelle angegeben. Der Eintrag im First Schedule verweist auf “sub-rule (4) of rule 12”, ist aber der einzige Eintrag mit Bezug zu Rule 12, und Form 4 selbst zitiert Rule 12(5); ein Antrag nach Rule 138 wird unter einem anderen Eintrag berechnet.
Was die Rules von 2024 ausschließen, ist enger, als es scheinen mag. Die allgemeine Befugnis des Controllers zur Berichtigung von Verfahrensmängeln ist für die Verlängerung oder Nachsicht der Frist für Form 3 ausgeschlossen, sodass ein auf diese Befugnis gestützter Antrag kein Weg ist, eine verspätete Form 3 zu retten (Rule 137(2)). Rule 138, in der 2024 ersetzten Fassung, ist eine gesonderte Ermessensbefugnis, die Frist auf Form 4 um bis zu sechs Monate zu verlängern oder die Verspätung nachzusehen, und steht nur zur Verfügung, wenn der Antrag vor Ablauf dieser sechs Monate gestellt wird; Anträge können innerhalb dieser Frist mehrfach gestellt werden.
Die Form-27-FAQ des Patentamts vom 26. August 2024 wenden Rule 138 nach dem dreimonatigen Fenster für Erklärungen zur Ausübung (Working Statements) an, doch diese Hinweise betreffen Working Statements. Gehen Sie nicht davon aus, dass die drei Monate für Form 3 und die sechs Monate nach Rule 138 addiert werden können. Ein Antrag nach Rule 138 liegt, wie ein Nachsichtsantrag für Form 3, im Ermessen des Controllers und ist teurer: Rs 10.000 pro Monat für natürliche Personen, Startups, kleine Unternehmen und Bildungseinrichtungen oder Rs 50.000 pro Monat für andere, bei elektronischer Einreichung; Rs 11.000 bzw. Rs 55.000 in Papierform.
Reichen Sie innerhalb der jeweils maßgeblichen ursprünglichen Frist ein: sechs Monate ab der Einreichung in der indischen nationalen Phase, drei Monate ab Erlass des FER oder zwei Monate ab einer Anordnung, ein neues Formular vorzulegen. Wird diese Frist versäumt, beantragen Sie umgehend Nachsicht auf Form 4; der Controller kann eine Verspätung von bis zu drei Monaten nachsehen.
Das Risiko beginnt vor der Erteilung. Die Nichtoffenlegung der nach Section 8 erforderlichen Angaben oder die Vorlage von Angaben, die in einem wesentlichen Punkt wissentlich falsch sind, ist ein Grund für einen Einspruch vor der Erteilung durch jede Person, sobald die Anmeldung veröffentlicht ist, und für einen Einspruch nach der Erteilung durch jede interessierte Person innerhalb eines Jahres nach Veröffentlichung der Erteilung (Section 25(1)(h) und 25(2)(h)), ebenso wie ein Widerrufsgrund.
Die Folgen einer Nichteinhaltung sind ernst. Vorbehaltlich der übrigen Vorschriften des Gesetzes kann ein Patent vom High Court auf Antrag jeder interessierten Person oder der Zentralregierung oder auf Widerklage in einem Verletzungsverfahren widerrufen werden, wenn der Anmelder dem Controller die nach Section 8 erforderlichen Angaben nicht offengelegt oder Angaben vorgelegt hat, die in einem wesentlichen Punkt wissentlich falsch waren (Section 64(1)(m)).
Indische Gerichte haben diesen Grund differenziert ausgelegt. In Maj. (Retd.) Sukesh Behl v Koninklijke Philips Electronics (Delhi High Court, Division Bench, FAO(OS) 16/2014, 7. November 2014) entschied die Division Bench, dass ein Widerruf aus diesem Grund im Ermessen liegt und nicht automatisch erfolgt, und dass die Fragen, ob die Unterlassung vorsätzlich war und ob die zurückgehaltenen Informationen für die Erteilung wesentlich waren, im Verfahren anhand von Beweisen zu klären sind; sie merkte an, dass ein Widerruf nur folgen würde, wenn das Gericht die Unterlassung als vorsätzlich ansähe. Obwohl eine teilweise Nichtoffenlegung eingeräumt war, blieben vorsätzliches Verschweigen und Wesentlichkeit streitig, und die Division Bench bestätigte daher die Weigerung des Einzelrichters, das Patent durch Anerkenntnisurteil zu widerrufen, und wies die Berufung zurück.
Diese Entscheidung lässt Raum, sich nachträglich gegen einen Widerruf zu verteidigen; sie ersetzt keine fristgerechte Einreichung. Ein erteiltes Patent mit einem ungelösten Mangel nach Section 8 bleibt bis zu seinem Ablauf jederzeit einem Widerrufsantrag oder einer Widerklage ausgesetzt. Ausländische Anmelder sollten sich nicht auf das Ermessenselement der Widerrufsvorschrift verlassen, um die Fristen nach Section 8 locker zu handhaben.
Einreichung von Form 3: was das Formular umfasst und wie es eingereicht wird
Form 3 besteht aus zwei Teilen. Der erste Teil ist die Erklärung: für jede entsprechende Anmeldung außerhalb Indiens Land, Anmeldetag, Anmeldenummer, Status, Veröffentlichungstag und Erledigungstag oder, wenn es keine gibt, eine Erklärung, dass außerhalb Indiens keine Anmeldung für dieselbe oder im Wesentlichen dieselbe Erfindung eingereicht wurde. Der zweite Teil ist die Verpflichtung: die Zusage, den Controller bis zur Erteilung in Indien über künftige entsprechende Anmeldungen zu unterrichten.
Bei Anmeldungen in der PCT-Nationalphase wird das Formular über das E-Filing-Portal des indischen Patentamts unter der Anmeldenummer der nationalen Phase eingereicht. Das Formular kann zusammen mit der Anmeldung in der nationalen Phase auf Form 1 beim Eintritt oder als eigenständige Einreichung innerhalb der Sechsmonatsfrist eingereicht werden. Die Verpflichtung erfasst alle nationalen oder regionalen Eintritte, die nach Einreichung des Formulars erfolgen.
Spätere Aktualisierungen werden als neue Einreichung von Form 3 unter derselben Anmeldenummer eingereicht. Für fristgerechte spätere Einreichungen fällt keine zusätzliche Gebühr an. Über WIPO CASE können Patentämter Recherchen- und Prüfungsdokumente austauschen; WIPO DAS hält Prioritätsbelege vor. Sind Dokumente über eines dieser Systeme verfügbar, erwartet das Manual of Patent Office Practice and Procedure, dass der Anmelder eine entsprechende Erklärung einreicht; andernfalls müssen die Dokumente vorgelegt werden. DAS-Zugangscodes gehören zum Verfahren für Prioritätsbelege, nicht zu Form 3.
Zum vollständigen Verfahren für den Eintritt in die nationale Phase in Indien behandeln unsere Leitfäden zur 31-Monats-Frist und zur Gebührenstruktur beim Eintritt die Eintrittsanforderungen, neben denen die Pflicht nach Form 3 läuft. Die PCT-Übersicht behandelt die internationale Phase vollständig.
Was in Form 3 gehört: eine Referenz für PCT-Anmeldungen
Bevor Sie Form 3 für eine Anmeldung in der PCT-Nationalphase in Indien einreichen oder aktualisieren, prüfen Sie, ob folgende Angaben vorliegen:
- Internationales PCT-Aktenzeichen und internationaler Anmeldetag.
- Angaben zur Prioritätsanmeldung (Land, Anmeldenummer, Anmeldetag).
- Alle bereits erfolgten nationalen oder regionalen Eintritte mit Anmeldenummer, Land oder Amt, Anmeldetag und aktuellem Status.
- Veröffentlichungstag und Erledigungstag jeder entsprechenden Anmeldung, soweit verfügbar.
- Das Datum, an dem der erste Prüfungsbericht in Indien erlassen wurde, wenn nach dem FER aktualisiert wird.
- Ob der Controller Verfahrensangaben verlangt oder eine neue Form 3 angeordnet hat.
- Ob eine Frist für Form 3 (sechs Monate ab Eintritt, drei Monate ab dem FER oder zwei Monate ab einer Anordnung, ein neues Formular vorzulegen) abgelaufen ist und ein Nachsichtsantrag auf Form 4 nötig ist.
Häufig gestellte Fragen
Ja. Form 3 wird mit der Anmeldung in der nationalen Phase oder innerhalb von sechs Monaten danach eingereicht. Gibt es keine entsprechende Anmeldung außerhalb Indiens, enthält das Formular eine entsprechende Erklärung; gibt es welche, führt es deren Angaben auf. In beiden Fällen muss die Verpflichtung abgegeben und das Formular aktualisiert werden, sobald später entsprechende Anmeldungen eingereicht werden.
Nach Rule 12(1A) der Patents Rules 2003 beträgt die Frist sechs Monate ab dem Anmeldetag; bei einer Anmeldung in der PCT-Nationalphase läuft sie ab dem tatsächlichen Tag, an dem die entsprechende Anmeldung in Indien eingereicht wird, nicht ab dem internationalen PCT-Anmeldetag oder dem Prioritätstag.
Für eine fristgerechte Form 3 ist keine Gebühr vorgeschrieben. Für eine Verlängerung oder Nachsicht nach Rule 12(5) auf Form 4 kostet die elektronische Einreichung Rs 2.000 pro Monat für natürliche Personen, Startups, kleine Unternehmen und Bildungseinrichtungen oder Rs 10.000 pro Monat für andere. Ein Antrag nach Rule 138 kostet bei elektronischer Einreichung Rs 10.000 oder Rs 50.000 pro Monat.
Rule 12(2) der Patents Rules 2003 verlangt, dass der Anmelder den Controller innerhalb von drei Monaten ab Erlass der ersten Mitteilung der Einwände nach Rule 24B(3) oder Rule 24C(8) unterrichtet. Auslöser ist der Erlass des ersten Prüfungsberichts zur indischen Anmeldung; das dreimonatige Fenster läuft ab diesem Tag.
Nein. WIPO CASE ermöglicht dem indischen Patentamt den Zugriff auf Recherchen- und Prüfungsdokumente aus entsprechenden ausländischen Anmeldungen und kann verringern, was das Amt nach Section 8(2) verlangt. Es hebt weder die Frist für Form 3 nach Rule 12 auf oder verlängert sie, noch die Pflicht, die erste Erklärung und Verpflichtung nach Section 8(1) einzureichen.
Die Nichtoffenlegung der nach Section 8 erforderlichen Angaben ist ein Grund für einen Einspruch vor und nach der Erteilung (Section 25(1)(h) und (2)(h)) und für einen Widerruf (Section 64(1)(m)). Der Widerruf liegt im Ermessen: In Sukesh Behl (2014) behandelte der Delhi High Court Vorsatz und Wesentlichkeit als im Verfahren zu klärende Fragen und erklärte, ein Widerruf würde nur folgen, wenn die Unterlassung vorsätzlich war.
Ja, in Grenzen. Rule 12(5) erlaubt dem Controller, die Verspätung nachzusehen oder die Frist auf einen Antrag auf Form 4 um bis zu drei Monate zu verlängern. Rule 137 kann nicht für eine Verlängerung oder Nachsicht nach Rule 12(5) genutzt werden. Ein Antrag nach Rule 138 liegt im Ermessen und muss innerhalb seiner eigenen Sechsmonatsfrist gestellt werden; gehen Sie nicht davon aus, dass sich die beiden Fristen addieren.
Dieser Beitrag erläutert das Recht zur Offenlegung nach Section 8 und zu Form 3 für Anmeldungen in der PCT-Nationalphase in Indien im Stand von Oktober 2026 und dient nur der allgemeinen Information. Er ist keine Rechtsberatung. Behördengebühren, Formulare und Verfahren ändern sich; prüfen Sie aktuelle Angaben vor der Anmeldung beim indischen Patentamt. Für Rat zu Ihrer konkreten Erfindung wenden Sie sich an einen registrierten Patentagenten.
Quellen
- Patents Act 1970 in der bis zum 1. August 2024 geänderten Fassung (Sections 8, 25 und 64): IP India, elektronische Fassung des Gesetzes
- Patents Rules 2003, Rules 12, 137 und 138, geändert durch die Patents (Amendment) Rules 2024, G.S.R. 211(E), 15. März 2024: IP India, Rule 12
- Form 3, Erklärung und Verpflichtung nach Section 8, Patents Rules 2003: IP India
- Patents (Amendment) Rules 2024, G.S.R. 211(E), 15. März 2024, Kopie aus dem Gesetzblatt: IP India
- Maj. (Retd.) Sukesh Behl v Koninklijke Philips Electronics, FAO(OS) 16/2014, 2014:DHC:5748-DB, Delhi High Court, 7. November 2014: Urteilskopie