

Die Patentbewertung in Indien kann drei verschiedene Dinge bedeuten: den im Jahresabschluss ausgewiesenen Betrag, eine für eine gesetzliche Transaktion erforderliche Bewertung oder einen Preis, der in einer Lizenz oder einem Verkauf ausgehandelt wird. Markt-, Einkommens- und Kostenansätze sind alle verfügbar, und die Wahl hängt vom Zweck, den Beweisen und der Zuverlässigkeit der Inputs ab.
| Bevor Sie etwas in Auftrag geben |
| IndienS Registriertes Gutachter Framework erkennt drei Anlageklassen an, und keine davon ist geistiges Eigentum. Eine Patentbewertung des Companies Act wird daher von einem für Wertpapiere oder finanziellen Vermögenswerte registrierten Gutachter unterzeichnet. Diese Registrierung begründet nicht die Kompetenz bei der Forderungsinterpretation, der Gültigkeitsanalyse oder der Technologiebewertung. Wenn diese Angelegenheiten also die Anzahl bewegen, benötigt das Engagement separat identifizierte Patent- und technische Inputs. |
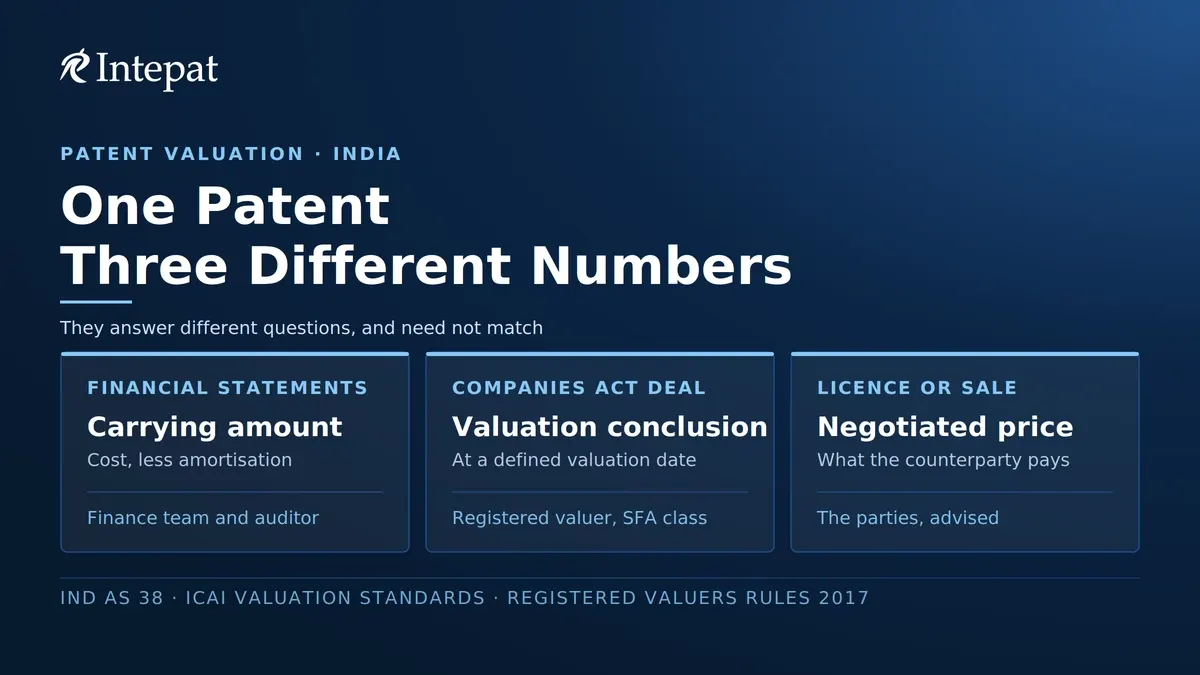
drei verschiedene Zahlen und warum sie divergieren
Die größte Verwirrung über die Bewertung von Patenten besteht darin, drei Fragen als eine zu behandeln. Ein Finanzdirektor, ein Unternehmenssekretär und ein Gründer in einer Lizenzverhandlung fragen verschiedene Dinge.
| Die Frage | Was beantwortet es | wer produziert es |
| Was erscheint in unserem Jahresabschluss? | Buchwert des Buchwerts im Unternehmens anwendbarer Rahmen | Finanzteam und Wirtschaftsprüfer |
| Welchen Wert benötigen wir für eine Transaktion des Unternehmens? | Bewertungsabschluss für einen bestimmten Zweck und Bewertungsdatum | Eingetragener Gutachter für die jeweilige Anlageklasse |
| Was sollten wir bei einer Lizenz oder einem Verkauf akzeptieren? | Ausgehandelter Preis, informiert, aber nicht durch Bewertung bestimmt | Die Parteien, beraten |
Die Behandlung als Proxy für einen anderen ist eine häufige Fehlerquelle.
Was die Bilanz zeigt und für welche Unternehmen sie gilt
Beginnen Sie mit einer Frage, die dieser Artikel für Sie nicht beantworten kann: Welches Framework wendet das Unternehmen an? Ind als Anwendbarkeit wendet sich an den Regeln der Unternehmen (Indische Rechnungslegungsstandards) und für Banken, NBFCs und Versicherer an der anwendbaren sektoralen Roadmap. Zu den Faktoren gehören der Status, der Nettowert, die freiwillige Adoption und die Gruppenbeziehungen, und ein Unternehmen, das nur an einer KMU-Börse aufgeführt ist oder vorschlägt, wird von der allgemeinen Unternehmens-Roadmap nicht zwingend abgedeckt. Unternehmen außerhalb der anwendbaren Roadmap wenden im Allgemeinen die angemeldeten Rechnungslegungsstandards an, wobei AS 26 immaterielle Vermögenswerte ansprechen. Bestätigen Sie, was mit dem Unternehmen gilts Buchhalter, bevor Sie sich auf diesen Abschnitt verlassen.
Ein Buchwert ist eine Rechnungslegungsmaßnahme, die im anwendbaren Berichtsrahmen festgelegt und dann durch Amortisation und Wertminderung reduziert wird. Für einen Ind als Vorbereiter, der intern ein Patent entwickelt, beschränkt AS 38 es zweimal. Zuerst auf Kosten: Die Forschung wird bei der Entstehung als Aufwand und aktiviert, wenn alle sechs Bedingungen in Absatz 57 nachgewiesen sind, so dass die angesetzten Kosten ab dem Datum, an dem diese Bedingungen zum ersten Mal erfüllt wurden, über die bereits aufwandsen Ausgaben zurückgehen können. Eine Fehlinterpretation lohnt sich: Das Verbot der Anerkennung intern generierter Marken, Mistköpfe und Kundenlisten erstreckt sich nicht auf Patente, und ein selbst entwickeltes Patent kann aktiviert werden. Was es ist, ist das Timing, nicht die Erlaubnis. Ein Patent, das allein oder im Rahmen einer Transaktion gekauft wurde, wird auf einer anderen Basis gemessen, und das ist eine Frage für den Buchhalter.
Zweiter bei der Neubewertung. Ein immaterieller Wert kann nur dann mit einem neu bewerteten Betrag bewertet werden, wenn der beizulegende Zeitwert an einem aktiven Markt gemessen wird, und der Standard besagt, dass ein aktiver Markt für Patente nicht existieren kann, da jeder dieser Vermögenswerte einzigartig ist. Ohne Abwesenheit bleibt der Vermögenswert zu Anschaffungskosten abzüglich Abschreibungen und Wertminderungen.
Der Buchwert und eine kommerzielle Bewertung beantworten also unterschiedliche Fragen und können in beide Richtungen auseinander gehen: Ein Patent kann weit mehr wert sein oder, wenn es ungültig, nicht verletzt oder veraltet ist, erheblich weniger. Eine Route bleibt offen: Eine Einheit wird ermutigt, obwohl nicht erforderlich, signifikante immaterielle Werte zu beschreiben, die sie kontrolliert, aber nicht erkannt wurde.
Die drei Bewertungen nähern sich und wenn jeder ein Patent passt
Unter den ICAI-Bewertungsstandards gibt es drei Ansätze: Markt, Einkommen und Kosten. Diese Standards sind ein zulässiger Rahmen, nicht das geltende Recht: Bis Standards nach Regel 18 bekannt gegeben sind, kann ein registrierter Gutachter international anerkannte Bewertungsstandards oder solche, die von einer registrierten Wertgeberorganisation übernommen wurden, verwenden und müssen in dem Bericht die befolgt werden. Die Auswahl richtet sich nach der Bewertungsbasis und -prämisse, den Merkmalen des Vermögenswerts sowie der Verfügbarkeit und Zuverlässigkeit von Informationen. Nichts in der buchhalterischen Behandlung diktiert es.
Der Marktansatz verwendet den Marktpreis, vergleichbare Unternehmen mehrere und vergleichbare Transaktions-Multiple-Methoden. Die Umstände, unter denen es nicht angemessen ist, lesen sich wie eine Beschreibung der indischen Patenttransaktionen aus den nachstehend aufgegriffenen Gründen.
Der Income-Ansatz bietet einen abgezinsten Cashflow, eine Entlastung von Lizenzgebühren, mehrstufige Überschüsse, die mit und ohne Methode und Optionspreismodelle. Es wird angezeigt, wenn der Vermögenswert nur wenige oder keine Vergleichswerte hat oder Erträge erzeugt, deren Cashflows angemessen projiziert werden kann, und kontra-indiziert, wo er keine Erträge generiert hat oder wo der Betrag und der Zeitpunkt der Cashflows erheblich ungewiss sind, wie bei Start-ups.
Der Kostenansatz verwendet die Kosten- und Reproduktionskostenmethoden und gilt dort, wo der Vermögenswert schnell mit demselben Nutzen nachgebildet werden kann, wo der Liquidationswert gewünscht wird oder wo kein anderer Ansatz verwendet werden kann. Seine Disziplin ist obsoleszenz: Die geschätzten Kosten müssen an die physische, funktionale und wirtschaftliche Veralterung angepasst werden, ein breiteres Konzept als die Abschreibung für Berichterstattung oder Steuern.
Lesen Sie diese Bedingungen zusammen und die Vorsicht für Patente folgt. Wenn jedes Patent ein Unikat ist, ist es nicht ein Vermögenswert, der mit im Wesentlichen demselben Nutzen wiederhergestellt werden kann: Die Reproduktion der Forschungsausgaben reproduziert weder Anspruchsumfang noch Prioritätsdatum oder Exklusivität. Wenn das Patent ein Hauptumsatztreiber ist, wird eine Kostenzahl besser als Gegenüberstellung behandelt als als Antwort.
Zwei Regeln regeln die Ergebnisse. Der Gutachter muss beobachtbare Eingaben maximieren und nicht beobachtbare Eingaben minimieren. Und wenn sich die Werte unter verschiedenen Ansätzen erheblich unterscheiden, ist es nicht angebracht, durch Zuweisung von Gewichten eine endgültige Zahl zu erreichen: Die Mittelwert- und Einkommenszahl ist keine Versöhnung, es ist eine Konzession, dass die Divergenz nie erklärt wurde.
Erleichterung des Königshauses und woher die Lizenzgebühr kommt
Die Entlastung der Lizenzgebühren ist eine Methode der anerkannten Einkommen, die im Allgemeinen für lizenzierungsbezogene immaterielle Werte einschließlich Patente angewendet wird. Es schätzt den Wert als Barwert der Lizenzgebühren, die durch das Halten des Vermögenswerts vermieden werden, anstatt ihn zu lizenzieren.
Der Valuer prognostiziert den dem Vermögenswert über seine verbleibende Nutzungsdauer zuzurechnenden Umsatz, wählt einen Lizenzsatz aus, zieht die Kosten für die Aufrechterhaltung der Lizenzvereinbarung ab, wendet einen Steuersatz an und Rabatte. Der Lizenzsatz ist oft der Input unter dem größten Druck, aber die Antwort kann sich auch wesentlich mit der Umsatzzuordnung, dem Wirtschaftsleben, der Steuerannahme und dem Abzinsungssatz bewegen. Fragen Sie, wie sich die Schlussfolgerung unter vernünftigen Alternativen für jede ändert.
Die Standards bieten zwei Wege zum Tarif: marktbasierte Lizenzgebühren für ähnliche immaterielle Werte oder die Profit-Split-Methode. Eine vergleichbare Rate muss von einem anderen Ort als dem indischen Patentregister bezogen und auf Unterschiede in Technologie, Umfang der Rechte, Geographie, Exklusivität, Einsatzgebiet, verbleibender Lebensdauer und Transaktionsumständen angepasst werden.
Indisches Patentgesetz nennt Lizenzfaktoren an einem Ort. Bei der Festlegung der Bedingungen von a Zwangslizenz, muss sich der Verantwortliche bemühen, eine angemessene Lizenzgebühr zu erhalten, unter Berücksichtigung der Art der Erfindung, der für die Herstellung oder der Entwicklung anfallenden Ausgaben und der Erlangung und Aufrechterhaltung des Patents und anderer relevanter Faktoren. Diese Faktoren regeln Lizenzen, die der Controller auferlegt. Sie binden keine privaten Verhandlungen und sollten nicht als gesetzliche Methodik für eine dargestellt werden.
Verbleibende Nutzungsdauer: Zwanzig Jahre ist eine Obergrenze, keine Prognose
Die Laufzeit jedes Patents beträgt zwanzig Jahre ab dem Datum der Einreichung. Für eine internationale Anmeldung, die Indien bezeichnet, läuft sie ab dem internationalen Anmeldetag, nicht der nationalen Phaseneintragung und einem Modell, das ohne Überprüfung gebaut wurde, die Jahre annehmen kann, die das Patent nicht hat.
Zwanzig Jahre sind die äußere Grenze der Prognose, nicht die Prognose. Für einen Ind als Ersteller darf die Nutzungsdauer eines aus den gesetzlichen Rechten ergebenden immateriellen Rechtes die Frist dieser Rechte nicht überschreiten, kann jedoch kürzer sein, und wenn sowohl wirtschaftliche als auch rechtliche Faktoren gelten, ist es die kürzere von beiden. Zu den aufgeführten Faktoren gehören die erwartete Nutzung, die Produktlebenszyklen, die technologische Veralterung, die Aktion der Wettbewerber und die erforderlichen Wartungskosten, die zusammen mit dem Unternehmen erforderlich sinds Fähigkeit und Absicht, es zu treffen. Unsicherheit rechtfertigt Klugheit, aber kein unrealistisch kurzes Leben.
Bei der Wartung wird das Modell der Gebührenordnung gerecht. Die Verlängerungsgebühren werden ab Ende des zweiten Jahres fällig und steigen vier Mal.
| Erneuerungsjahre | Natürliche Person, Startup, Kleine Einheit, Bildungseinrichtung (E-Filing) | Sonstige Bewerber (E-Einreichung) |
| jeweils 3. bis 6. Jahr | Rs 800 | Rs 4.000 |
| jeweils 7. bis 10. Jahr | Rs 2.400 | Rs 12.000 |
| jeweils 11. bis 15. Jahr | Rs 4.800 | Rs 24.000 |
| jeweils 16. bis 20. Jahr | Rs 8.000 | Rs 40.000 |
| Volle Laufzeit, Jahre 3 bis 20 | Rs 76.800 | Rs 384.000 |
Nur offizielle Gebühren gemäß dem ersten Zeitplan zu den Patentregeln 2003 als ersetzt durch G.S.R. 211 (e) vom 15. März 2024. Die physische Einreichung zieht höhere Gebühren an. Agenten- und Annuity-Service-Gebühren sind zusätzlich.
Die elektronische Zahlung von mindestens vier Jahren bringt eine zehnprozentige elektronische Reduktion. Während der gesamten Laufzeit betragen die offiziellen Kosten 76.800 Rupien für eine natürliche Person, ein Startup, eine kleine Einheit oder eine Bildungseinrichtung, die elektronisch eingereicht wird, und 384.000 Rs für andere Bewerber. Da der Zeitplan rückgeladen wird, gibt eine flache jährliche Annahme den Zeitpunkt der Cashflows sogar bei der richtigen Gesamtsumme falsch an, und das Timing ist das, worauf ein Diskontsatz wirkt.
Die Nichtzahlung wirkt sich dann auf zwei Arten auf die Durchsetzung aus, und die beiden sollten nicht zusammengebrochen werden. Wird die Zahlungsfrist verlängert, bleibt das Patent in Kraft und das Gericht hat das Ermessen, Schadensersatz oder ein Konto des Gewinns wegen Verletzung zwischen dem Versäumnis und der Verlängerung zu verweigern. Die Befugnis, eine einstweilige Verfügung zu erteilen, bleibt unberührt. wo das Patent tatsächlich aufgehört hat und später ist restauriertEs darf kein Klage oder ein anderes Verfahren wegen Verletzung zwischen Einstellung und Veröffentlichung der Wiederherstellungsanwendung eingeleitet oder strafrechtlich verfolgt werden, und die Steuerung kann Bedingungen auferlegen, die jeden schützen, der die Erfindung in diesem Fenster verwendet hat. Der erste ist ein diskretionärer Verlust der finanziellen Erleichterung; die zweite eine gesetzliche Rechtsanwaltskammer über das Verfahren selbst. Identifizieren Sie, welche zutrifft, und bestätigen Sie die Erneuerungsgeschichte vor Preisdurchsetzungswert.
Warum vergleichbare Patenttransaktionen in Indien schwer zu finden sind
Patentvergleiche können schwer zu identifizieren sein, und die Gründe sind in der Akte. Die oben zitierte Passage AS 38 entscheidet über eine Rechnungslegungsfrage, aber ihre Argumentation ist ein Beweis für die Preisbeobachtbarkeit und ist als solche zitierbar: Verträge werden zwischen einzelnen Käufern und Verkäufern ausgehandelt, Transaktionen sind relativ selten, der für einen Vermögenswert gezahlte Preis kann den beizulegenden Zeitwert nicht nachweisen eines anderen, und die Preise sind oft nicht öffentlich. Die Bewertungsstandards kommen aus der anderen Richtung, wobei unzureichende Informationen über vergleichbare Transaktionen und das Fehlen eines aktiven Marktes unter den Umständen aufgeführt sind, unter denen der Marktansatz nicht verwendet werden sollte.
Die dritte Quelle ist diejenige, von der die Praktiker am meisten erwarten. Jeder Patentinhaber und Lizenznehmer muss in Indien einmal für jeden Zeitraum von drei Geschäftsjahren eine Erklärung über die Arbeitsweise der Erfindung abgeben, und der Verantwortliche kann sie veröffentlichen. Das durch die Patente (Änderungsregelung) 2024 ersetzte Formular 27 fragt nach der Patentnummer, dem Geschäftsjahr, ob die Erfindung bearbeitet wurde, und wenn nicht, ein Häkchen gegen einen von vier Gründen: Die Erfindung befindet sich in der Entwicklung oder im Handelsverfahren die Phase der Erkundung der kommerziellen Lizenzierung oder eines anderen angegebenen Grund. Anschließend fragt er, ob das Patent zur Lizenzierung vorliegt, mit Kontaktdaten. In Indien gibt es kein Feld für Umsatz oder Wert.
Form 27 liefert also ein bearbeitetes oder nicht bearbeitetes Signal und ein Lizenzierungslead, nicht eine vergleichbare Lizenzgebühr. Dies bedeutet nicht, dass keine vorhanden ist: Die Preise können aus Prozessaufzeichnungen, Vertrags- und Unternehmensangaben, ausländischen Transaktionen in derselben Technologie und kommerziellen Lizenzdatenbanken bezogen werden. Dies bedeutet, dass die Beschaffung und Anpassung absichtlich durchgeführt werden muss und nicht so dargestellt wird, als ob eine Rate nachgeschlagen worden wäre.
Wer unterschreibt die Bewertung und wofür sie registriert sind?
Die Regeln für Unternehmen (eingetragene Wertschätzer und Bewertung) 2017 gelten für Bewertungen von Unternehmenseigentum oder Vermögenswerten nach dem Companies Act 2013 oder diesen Regeln und lassen Bewertungen nach einem anderen Gesetz ausdrücklich unberührt. Das Companies Act Framework verlangt selbst keinen registrierten Gutachter, nur weil der Zweck eine private Lizenzverhandlung, eine Kreditübung oder ein Board Paper ist. Es folgt nicht, dass keine Anforderung gilt: Ein anderes Gesetz, eine Aufsichtsbehörde, eine Kreditgeberrichtlinie oder ein Transaktionsdokument können vorschreiben, wer unterschreibt.
Wenn die Regeln beißen, erkennt der Rahmen drei Anlageklassen an: Anlagen und Maschinen, Grundstücke und Gebäude sowie Wertpapiere oder finanzielle Vermögenswerte. Es schafft keine separate Klasse für immaterielle Vermögenswerte oder geistiges Eigentum, und keine Bestimmung klassifiziert ausdrücklich ein Patent. In der Praxis befindet sich die Arbeit im Wertpapier- oder Finanzanlagenstrom und die RegulierungsbehördeDas eigene Material sagt so: Der Lehrplan für diese Klasse veröffentlicht einen dedizierten Block immaterielle Vermögenswerte, der erworbene und intern generierte immaterielle Vermögenswerte, Bewertungen für eigenständige Transfers und Sicherheitenkredite sowie Methoden einschließlich Erleichterungen von Lizenzgebühren und übermäßigen Einnahmen abdeckt. Die Klasse steht Mitgliedern der Institute of Chartered Accountants, Unternehmenssekretärinnen oder Cost Accountants of India oder für Inhaber eines MBA- oder Postgraduierten-Diploms mit einer Finanzspezialisierung oder einer postgradualen Finanzqualifikation mit jeweils drei Jahren offenerleben
Was dieser Lehrplan nicht genauso viel enthält. Es lehrt, wie man ein immaterielles Wert schätzt, und trägt nichts über Anspruchskonstruktion, Gültigkeit oder Verstöße bei. Die Registrierung schafft daher Kompetenz in der Bewertungstechnik, nicht beim Lesen eines Patents. Ein einzelner Gutachter kann beides halten; Der Rahmen nimmt es nicht an, und das Unternehmen sollte die Arbeit auch nicht beauftragen. Wenn diese Angelegenheiten die Nummer wesentlich beeinflussen, benötigt die Zuweisung qualifizierte Patent- und technische Input.
Die Regeln geben die Route an. In einem Bewertungsbericht müssen der Gutachter und alle anderen beteiligten Experten identifiziert und die Art und Quellen der Informationen angegeben werden, auf die sich gestützt haben. ein Patentanwalts Anspruchs- und Gültigkeitsanalyse oder ein Ingenieurs Bewertung der Technologielebensdauer, ist ein Expertenbeitrag, der dort benannt werden soll. Der Gutachter besitzt das Fazit und bleibt dafür verantwortlich.
Vor der Ernennung sind zwei Verhaltensregeln wichtig. Ein registrierter Gutachter darf keine Erfolgsgebühr erheben und darf keine Bequemlichkeitsbewertungen für einen Kunden anbietens Bedürfnisse. und eine falsche Aussage in einem Bericht, der bekannt ist, dass sie falsch ist, oder das Weglassen eines als wesentlichen Sachverhalts bekannten, haftet nach § 448 des Companies Act 2013.
Was Sie abwickeln sollten, bevor Sie eine Patentbewertung angeben
Soweit die Regeln gelten, hat der Bericht eine vorgeschriebene Anatomie. Regel 8 (3) listet zwölf Elemente auf, die es enthalten muss.
| # | Nach Regel 8 (3) muss der Bericht angegeben werden | Wer liefert es normalerweise |
| ein | Hintergrundinformationen des Asset bewertet | Firma |
| H | Bewertungs- und Anstellungsbehörde | Firma |
| c | Identität des Gutachters und anderer beteiligter Experten | Beide |
| d | Offenlegung von Gutachterinteressen oder Konflikten, falls vorhanden | Schätzer |
| E | Datum der Bestellung, Bewertungs- und Berichtsdatum | Beide |
| F | Inspektionen oder Untersuchungen durchgeführt | Schätzer |
| G | Art und Quellen der verwendeten oder verwendeten Informationen | Beide: Das Unternehmen liefert vermögensspezifische Informationen, Valuer wählt und offenbart alle Quellen |
| h | Verabschiedete Verfahren und Bewertungsstandards befolgt | Schätzer |
| ich | Einschränkungen bei der Nutzung des Berichts, falls vorhanden | Beide |
| J | Wichtige Faktoren, die die Bewertung beeinflusst haben | Schätzer |
| k | Schlussfolgerung | Schätzer |
| L | Einschränkungen, Einschränkungen und Haftungsausschlüsse | Schätzer |
In den Zeilen (c) und (g) werden Patent- und technische Experten-Inputs benannt und beschafft. Der Gutachter entscheidet, worauf es ankommt, und muss es offenlegen.
Sechs Dinge, die vor dem Termin erledigt werden müssen. Identifizieren Sie, warum die Bewertung erforderlich ist und welches Gesetz oder Transaktionsdokument sie antreibt. Bestätigen Sie, ob und durch was ein registrierter Gutachter erforderlich ist. Festlegen des Bewertungsdatums und der Wertgrundlage, da die Standards drei Grundlagen definieren: Fair Value, particial value value und Liquidation Value, die zu unterschiedlichen Schlussfolgerungen zu demselben Vermögenswert kommen. Überprüfen Sie Eigentum, Zuweisungen, Lizenzen, Belastungen, rechtlichen Status und Erneuerungshistorie, da ein aufgegebenes Patent eine andere Frage als ein reduziertes ist und die Antwort sich auf Wiederherstellungsaussichten, Interventionsschutz und was auch immer richtet zugehörige Rechte überlebe daneben. Bereiten Sie die Inputs von Claim-to-to-Product-, Validitäts- und wirtschaftlichem Leben schriftlich vor. und fragen Sie nach Sensibilitäten, die zeigen, wie sich die Antwort mit der Lizenzgebühr, der Umsatzzuordnung, der Nutzungsdauer und dem Abzinsungssatz bewegt.
Beruhigen Sie diese und den Gutachters Urteil wird auf Fakten angewendet. Lassen Sie sie aus und der Bericht wird immer noch produziert, unter Annahmen, die das Unternehmen nie gesehen hat. zuerst klar sein Was Sie mit dem Patent machen wollen Behält die Bewertung und die Lizenz, die Sie verhandeln auf die gleiche Frage gerichtet.
Häufig gestellte Fragen
Wenn das Companies Act eine Bewertung erfordert, unterzeichnet sie ein registrierter Gutachter. Es gibt keine Anlageklasse für geistiges Eigentum, daher fällt die Arbeit in Wertpapiere oder finanzielle Vermögenswerte. Für andere Zwecke erfordert das Companies Act Framework selbst keinen registrierten Gutachter, aber ein anderes Gesetz, eine Regulierungsbehörde oder ein anderer Vertrag kann.
Markt-, Einkommens- und Kostenansätze sind alle verfügbar. Die Entlastung von Lizenzgebühren ist eine anerkannte Einkommensmethode, die allgemein für lizenzierungsbezogene immaterielle Vermögenswerte einschließlich Patenten angewendet wird. Die geeignete Wahl hängt vom Bewertungszweck, den verfügbaren Nachweisen ab, ob die Zahlungsströme dem Patent und der Zuverlässigkeit der Inputs zugeschrieben werden können.
Für ein intern generiertes Patent nach IND AS 38 wird die Forschung als Aufwand erfasst und die qualifizierende Entwicklung erst ab dem Datum der Erfüllung der Anerkennungskriterien aktiviert. Die Neubewertung braucht einen aktiven Markt, der laut Standard für Patente nicht existieren kann. Ein erworbenes Patent wird unterschiedlich gemessen. In jedem Fall beantwortet ein Buchwert eine andere Frage.
Nein. Das durch die Patente (Änderungsregeln) 2024 ersetzte Formular 2024 zeichnet auf, ob die Erfindung bearbeitet wurde, ob dies nicht der Fall ist, und ob das Patent für die Lizenzierung verfügbar ist. Es enthält kein Feld für Einnahmen oder Wert, das in Indien angesammelt wird, daher kann es keine vergleichbare Lizenzgebühr liefern.
Offizielle Verlängerungsgebühren über die Jahre drei bis zwanzig Rs 76.800 Rs für eine natürliche Person, ein Startup, eine kleine Einheit oder eine Bildungseinrichtung, die elektronisch eingereicht wird, und 384.000 Rs für andere Bewerber. Die elektronische Zahlung von mindestens vier Jahren bringt eine zehnprozentige elektronische Reduktion. Agentengebühren sind zusätzlich.
Es sollte nicht als gegenwärtig durchsetzbares Patent bewertet werden. Bei der Wiederherstellung verbietet § 62 das Verstoßverfahren zwischen Einstellung und Veröffentlichung des Restaurationsantrags. Restaurierungsperspektiven, Interventions-Nutzerschutz und damit verbundenes Know-how, Lizenzen oder ausländische Familienangehörige müssen gesondert bewertet werden.
Dieser Artikel erklärt die Anforderungen des indischen Patent-, Unternehmens- und Rechnungswesens zum 21. Juli 2026. Es handelt sich um allgemeine Informationen, nicht für Rechts-, Rechnungswesen-, Bewertungs- oder Anlageberatung und schafft keine berufliche Beziehung. Buchhaltungsreferenzen sind ind als 38 und gelten nur für Unternehmen, die unter IND AS vorbereiten. Gebührenzahlen sind nur offizielle Gebühren. Wenn das Companies Act 2013 eine Bewertung erfordert, muss ein registrierter Gutachter engagiert werden.